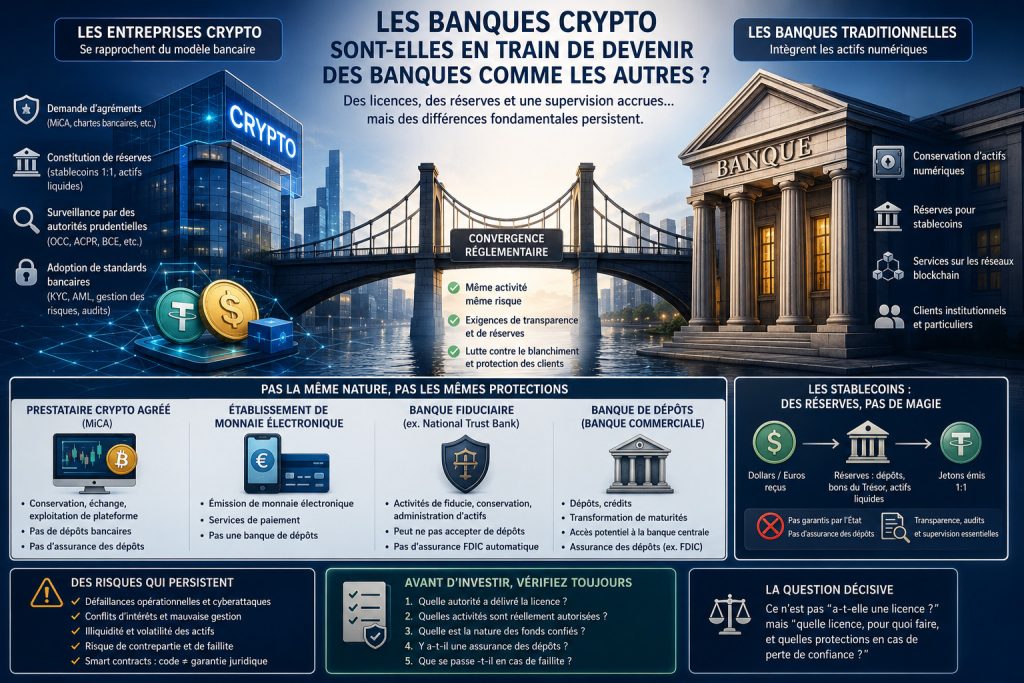
Les entreprises crypto se rapprochent du secteur bancaire : elles demandent des agréments, constituent des réserves et se placent sous la surveillance d’autorités prudentielles. Mais une licence ne suffit pas à en faire des banques de plein exercice. Entre une plateforme agréée, un établissement de monnaie électronique, une banque fiduciaire et une banque de dépôts, les activités autorisées et les protections offertes restent très différentes.
L’expression « banque crypto » est ambiguë. Elle peut désigner une plateforme de conservation, un émetteur de stablecoins, une société de paiement ou un établissement juridiquement autorisé à porter le mot « banque ». Ces acteurs proposent parfois des services similaires sans disposer du même statut.
Une partie de l’industrie cherche désormais à intégrer les règles et les infrastructures bancaires. Pour conserver des réserves, régler des paiements ou servir des investisseurs institutionnels, elle a besoin d’autorisations reconnues.
Une licence crypto n’est pas une licence bancaire
Le premier piège consiste à mettre tous les agréments sur le même plan. Dans l’Union européenne, MiCA impose une autorisation aux prestataires de services sur crypto-actifs. Cette licence encadre notamment la conservation, l’échange ou l’exploitation d’une plateforme. Elle ne transforme cependant pas le prestataire en établissement de crédit et ne l’autorise pas, à elle seule, à recevoir des dépôts bancaires.
Le statut des stablecoins dépend de leur structure. Les jetons de monnaie électronique, qui suivent la valeur d’une monnaie officielle, ne peuvent être proposés dans l’Union que par un établissement de crédit ou un établissement de monnaie électronique.
Ces statuts ne sont pas équivalents : le second permet d’émettre de la monnaie électronique et de fournir des paiements, mais ne correspond pas à une banque de dépôts traditionnelle.
Aux États-Unis, certaines entreprises recherchent une charte de national trust bank. Ce statut les place sous la supervision de l’Office of the Comptroller of the Currency, ou OCC, et peut permettre des activités de conservation, de fiducie ou d’administration d’actifs à l’échelle nationale.
Mais une banque fiduciaire non assurée n’est pas une banque de détail classique. Elle peut ne pas accepter de dépôts et ses clients ne bénéficient pas automatiquement de l’assurance fédérale. Dans le dossier de conversion de Paxos, l’OCC a ainsi précisé que l’établissement ne prendrait pas de dépôts et ne serait pas assuré par la FDIC.
Les demandes de chartes se multiplient
Anchorage Digital avait obtenu dès 2021 une charte de banque fiduciaire nationale, assortie d’exigences de capital, de liquidité et de gestion des risques.
L’expérience a aussi montré qu’un agrément ne constitue pas un blanc-seing : en 2022, l’OCC a pris une mesure coercitive contre l’établissement pour des insuffisances dans son dispositif de lutte contre le blanchiment.
En décembre 2025, l’OCC a accordé des approbations conditionnelles à cinq projets liés aux actifs numériques : deux nouvelles banques fiduciaires nationales, dont Ripple National Trust Bank, et trois conversions concernant BitGo, Fidelity Digital Assets et Paxos.
En 2026, son registre faisait encore apparaître de nombreuses demandes provenant d’acteurs des paiements, de la conservation et des infrastructures crypto.
Une approbation conditionnelle n’autorise toutefois pas une ouverture immédiate : le demandeur doit encore satisfaire plusieurs exigences opérationnelles et financières.
Les stablecoins entrent dans le périmètre bancaire
Le rapprochement est particulièrement visible pour les stablecoins. Un émetteur reçoit des dollars ou des euros, crée des jetons de valeur équivalente et place les fonds dans des dépôts bancaires, des titres publics à court terme ou d’autres actifs liquides.
La promesse de remboursement repose donc moins sur la blockchain que sur la qualité des réserves, leur disponibilité et le droit du détenteur à récupérer son argent.
Aux États-Unis, le GENIUS Act, signé le 18 juillet 2025, a instauré un cadre fédéral pour les stablecoins de paiement. Il prévoit notamment une couverture d’au moins un pour un par des actifs autorisés, des obligations de transparence et de lutte contre le blanchiment, ainsi qu’un régime d’agrément ouvert à des émetteurs bancaires ou non bancaires.
Il interdit aussi de présenter un stablecoin comme garanti par l’État ou couvert par l’assurance fédérale des dépôts.
En Europe, MiCA impose également des règles de réserve, de gouvernance, de remboursement et de supervision. Les jetons jugés significatifs peuvent être soumis à une surveillance renforcée.
La logique réglementaire se rapproche ainsi du principe : même activité, même risque, exigences comparables.
Ce qui devient réellement bancaire
Les entreprises crypto autorisées doivent adopter plusieurs standards bancaires : identification des clients, surveillance des transactions, gouvernance, contrôle interne, fonds propres, gestion de la liquidité et audits.
Elles doivent surtout accepter une supervision durable, avec inspections, restrictions d’activité et sanctions éventuelles. Le contrôle ne s’arrête pas à l’obtention de l’agrément, comme l’a précisément montré le cas d’Anchorage Digital.
Le rapprochement fonctionne également dans l’autre sens. Les autorités américaines ont confirmé que les banques assurées peuvent exercer certaines activités crypto autorisées, comme la conservation d’actifs numériques, l’accueil des réserves de stablecoins ou certaines fonctions liées aux réseaux blockchain, à condition d’en maîtriser les risques.
Les banques développent donc leurs offres crypto pendant que les entreprises du secteur adoptent leurs standards. La frontière se brouille sans disparaître.
Ce qui les sépare encore des banques classiques
Une banque commerciale collecte des dépôts, accorde des crédits et transforme des ressources courtes en financements plus longs. Elle participe ainsi à la création monétaire.
Un émetteur de stablecoin entièrement couvert ne devrait pas utiliser librement ses réserves pour financer des prêts risqués. Son modèle se rapproche davantage d’un instrument de paiement adossé à une réserve que d’une banque commerciale. Une société de conservation protège des actifs sans nécessairement financer l’économie.
Les protections diffèrent également. Un stablecoin n’est pas automatiquement un dépôt assuré. Aux États-Unis, le cadre légal interdit de faire croire qu’il bénéficie de l’assurance fédérale.
En Europe, la protection de la monnaie électronique repose principalement sur la sauvegarde des fonds et le droit au remboursement, non sur le mécanisme applicable aux dépôts bancaires traditionnels.
L’accès à la banque centrale constitue une autre ligne de partage. Une charte ne garantit pas nécessairement un compte auprès de la banque centrale, l’accès au crédit d’urgence ou une intégration identique aux systèmes de règlement. Or ces mécanismes forment une partie essentielle du filet de sécurité bancaire.
Une normalisation, pas une disparition des risques
Les licences réduisent certains risques, mais elles n’éliminent ni les défaillances opérationnelles, ni les cyberattaques, ni les conflits d’intérêts. Elles ne garantissent pas davantage que chaque jeton soit liquide ou conserve sa valeur en période de stress.
Le risque éditorial et commercial consiste à transformer le vocabulaire réglementaire en promesse de sécurité. Les termes « agréé », « réglementé » ou « banque » peuvent donner une impression supérieure aux protections réellement disponibles.
Il faut donc vérifier l’autorité qui a délivré la licence, les activités couvertes, la nature des fonds confiés, l’existence d’une assurance des dépôts et le traitement prévu en cas de faillite.
Les banques crypto deviennent ainsi plus proches des établissements financiers traditionnels sur le plan de la conformité, de la gouvernance et de la supervision. Elles ne deviennent pas toutes des banques comme les autres sur le plan économique.
La convergence produit surtout une nouvelle catégorie d’acteurs hybrides : réglementés comme des institutions financières pour certaines activités, technologiques dans leur infrastructure, mais privés d’une partie des fonctions et des garanties associées aux banques de dépôts.
La question décisive n’est donc pas de savoir si une entreprise crypto possède une licence. Il faut déterminer quelle licence elle possède, ce qu’elle l’autorise réellement à faire et quelles protections elle offre lorsque la confiance disparaît.
