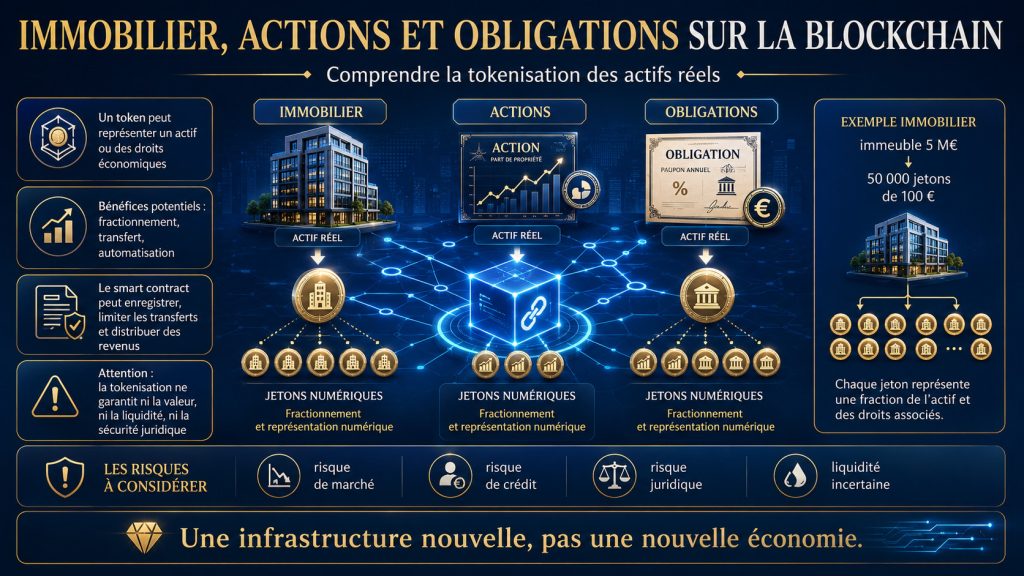
La tokenisation permet de représenter un actif — ou les droits économiques qui lui sont associés — sous la forme d’un jeton numérique inscrit sur une blockchain. Elle peut faciliter le fractionnement, le transfert et l’administration d’investissements traditionnels. Mais elle ne garantit ni leur valeur, ni leur liquidité, ni leur sécurité juridique.
La tokenisation s’impose comme l’un des grands sujets de la finance numérique. L’idée consiste à utiliser une infrastructure programmable pour enregistrer et transférer des droits portant sur un immeuble, une action, une obligation ou une part de fonds.
Selon la Banque des règlements internationaux, cette technologie pourrait réunir sur une même plateforme plusieurs fonctions aujourd’hui séparées : transmission des instructions, rapprochement des registres et transfert des actifs. L’enjeu dépasse donc la simple création de jetons : il concerne l’infrastructure même des marchés financiers.
Qu’est-ce qu’un actif tokenisé ?
Un token n’est pas nécessairement l’actif lui-même. Il peut représenter une action, une créance, une part de fonds, un droit sur des revenus ou une exposition indirecte à la valeur d’un bien.
Cette distinction est essentielle. Acheter un token présenté comme une « fraction d’immeuble » ne signifie pas forcément devenir copropriétaire du bâtiment. L’investisseur peut détenir des titres d’une société propriétaire de l’immeuble, ou seulement un droit contractuel sur une partie des loyers.
La valeur juridique du jeton dépend donc de la structure qui le relie à l’actif réel. Il faut identifier qui détient le bien, quels droits sont accordés au porteur et quel registre fait foi en cas de litige.
Comment fonctionne la tokenisation ?
Le processus commence par l’identification et l’évaluation de l’actif. Une structure juridique est ensuite créée pour émettre les jetons. Dans l’immobilier, par exemple, le bien peut être placé dans une société dédiée. Les tokens représentent alors ses actions, sa dette ou certains droits économiques.
L’émetteur définit le nombre de jetons et leurs caractéristiques : droit à des revenus, droit de vote, remboursement du capital, participation au produit d’une vente ou conditions de transfert.
Un smart contract — un programme exécuté sur la blockchain — peut enregistrer les détenteurs, limiter les transferts à des investisseurs autorisés, calculer des intérêts ou distribuer des revenus.
Il automatise cependant les règles qui lui ont été données. Il ne garantit pas que ces règles soient juridiquement solides, que l’actif existe réellement ou que les informations reçues soient exactes.
L’exemple de l’immobilier
Imaginons un immeuble valorisé à 5 millions d’euros. Une société en devient propriétaire et émet 50 000 jetons d’une valeur initiale de 100 euros. Un investisseur peut ainsi s’exposer au projet sans financer l’ensemble du bâtiment.
Les loyers sont encaissés par la société. Après déduction des charges, travaux, impôts, intérêts et frais de gestion, le revenu distribuable peut être versé aux détenteurs des jetons.
Le fractionnement réduit le montant minimal nécessaire pour investir et peut faciliter la diversification entre plusieurs biens.
Mais les risques immobiliers restent inchangés : vacance locative, baisse des prix, impayés, travaux imprévus ou mauvaise gestion. S’y ajoutent les risques liés à la société émettrice, à la conservation des tokens et au fonctionnement du contrat intelligent.
Le cadastre ou le titre de propriété n’est d’ailleurs pas nécessairement divisé en milliers de morceaux. Ce sont souvent les titres de la société qui détient l’immeuble qui sont fractionnés.
Actions et obligations tokenisées
Une action tokenisée peut être émise directement par l’entreprise ou créée par un intermédiaire.
Dans le premier cas, le token peut correspondre au titre inscrit dans un registre juridiquement reconnu. Dans le second, l’investisseur détient parfois seulement une créance sur l’intermédiaire, qui conserve lui-même les actions traditionnelles.
La SEC américaine distingue précisément les titres tokenisés par leur émetteur des produits créés par des tiers. Ces derniers peuvent conférer une détention indirecte ou une simple exposition synthétique, avec un risque supplémentaire si l’intermédiaire fait faillite.
Pour une obligation, le jeton représente une dette. Il peut intégrer le montant emprunté, le taux d’intérêt, les dates de paiement et l’échéance. Les coupons et le remboursement peuvent être partiellement automatisés.
La technologie ne supprime toutefois pas le risque de crédit : un émetteur insolvable ne remboursera pas davantage parce que sa dette est inscrite sur une blockchain.
Quels bénéfices réels ?
La tokenisation peut apporter plusieurs améliorations.
Le fractionnement permet d’abord de proposer des unités d’investissement plus petites. L’automatisation peut ensuite réduire certains traitements manuels, notamment pour les paiements et les restrictions de transfert.
Un registre partagé peut également limiter les divergences entre les bases de données des différents intermédiaires. Enfin, un actif tokenisé peut théoriquement être transféré ou utilisé comme garantie sur plusieurs services compatibles.
Ces bénéfices restent toutefois conditionnels. Ils dépendent de la qualité de l’infrastructure, de sa compatibilité avec les autres systèmes et de l’existence d’un cadre juridique adapté.
En Europe, le régime pilote DLT, applicable depuis le 23 mars 2023, permet à certaines infrastructures de tester la négociation et le règlement d’instruments financiers tokenisés. L’Eurosystème développe parallèlement Pontes et Appia afin de faciliter, à différents horizons, le règlement de transactions fondées sur la DLT en monnaie de banque centrale.
Ces projets montrent que la tokenisation entre progressivement dans le champ de la finance réglementée. Ils ne démontrent pas encore qu’elle réduira systématiquement les coûts ou rendra tous les marchés accessibles.
Fractionnement ne signifie pas liquidité
C’est le principal malentendu entourant la tokenisation.
Découper un actif en milliers de jetons ne crée pas automatiquement un marché. La liquidité suppose des acheteurs, des vendeurs, une formation crédible des prix et une infrastructure permettant les échanges.
Un token peut être techniquement transférable vingt-quatre heures sur vingt-quatre tout en restant impossible à revendre sans forte décote.
La tokenisation peut faciliter la circulation d’un actif. Elle ne crée pas la demande et ne transforme pas un mauvais investissement en placement sûr.
Les risques à examiner
Avant d’investir, il faut déterminer la nature exacte du droit acquis : titre direct, part de société, créance ou simple exposition au prix d’un actif.
Il faut également examiner :
- l’identité et la solidité de l’émetteur ;
- la conservation de l’actif sous-jacent ;
- les frais et les méthodes de valorisation ;
- les audits du contrat intelligent ;
- les conditions réelles de revente ;
- les mécanismes prévus en cas de perte des clés ou de faillite.
Enfin, la blockchain ne vérifie pas seule les événements du monde réel. Elle peut enregistrer qu’un loyer a été déclaré payé, mais pas garantir que cette information est exacte. Le dispositif dépend toujours de gestionnaires, d’auditeurs, d’intermédiaires et de règles juridiques.
Une infrastructure nouvelle, pas une nouvelle économie
La tokenisation ne change pas la nature fondamentale des actifs. Un immeuble tokenisé reste exposé au marché immobilier. Une action tokenisée dépend toujours des performances de l’entreprise. Une obligation tokenisée reste soumise à la solvabilité de l’emprunteur.
L’innovation porte surtout sur la manière d’émettre, de conserver, de transférer et d’administrer les droits financiers.
La bonne question n’est donc pas de savoir si un actif se trouve « sur la blockchain ». Il faut demander ce que le token représente juridiquement, qui contrôle l’actif sous-jacent et comment l’investisseur pourra exercer ses droits si l’émetteur, la plateforme ou le marché ne fonctionne plus comme prévu.
